

Платежные инновации в Африке: как мобильные технологии меняют финансовую сферу
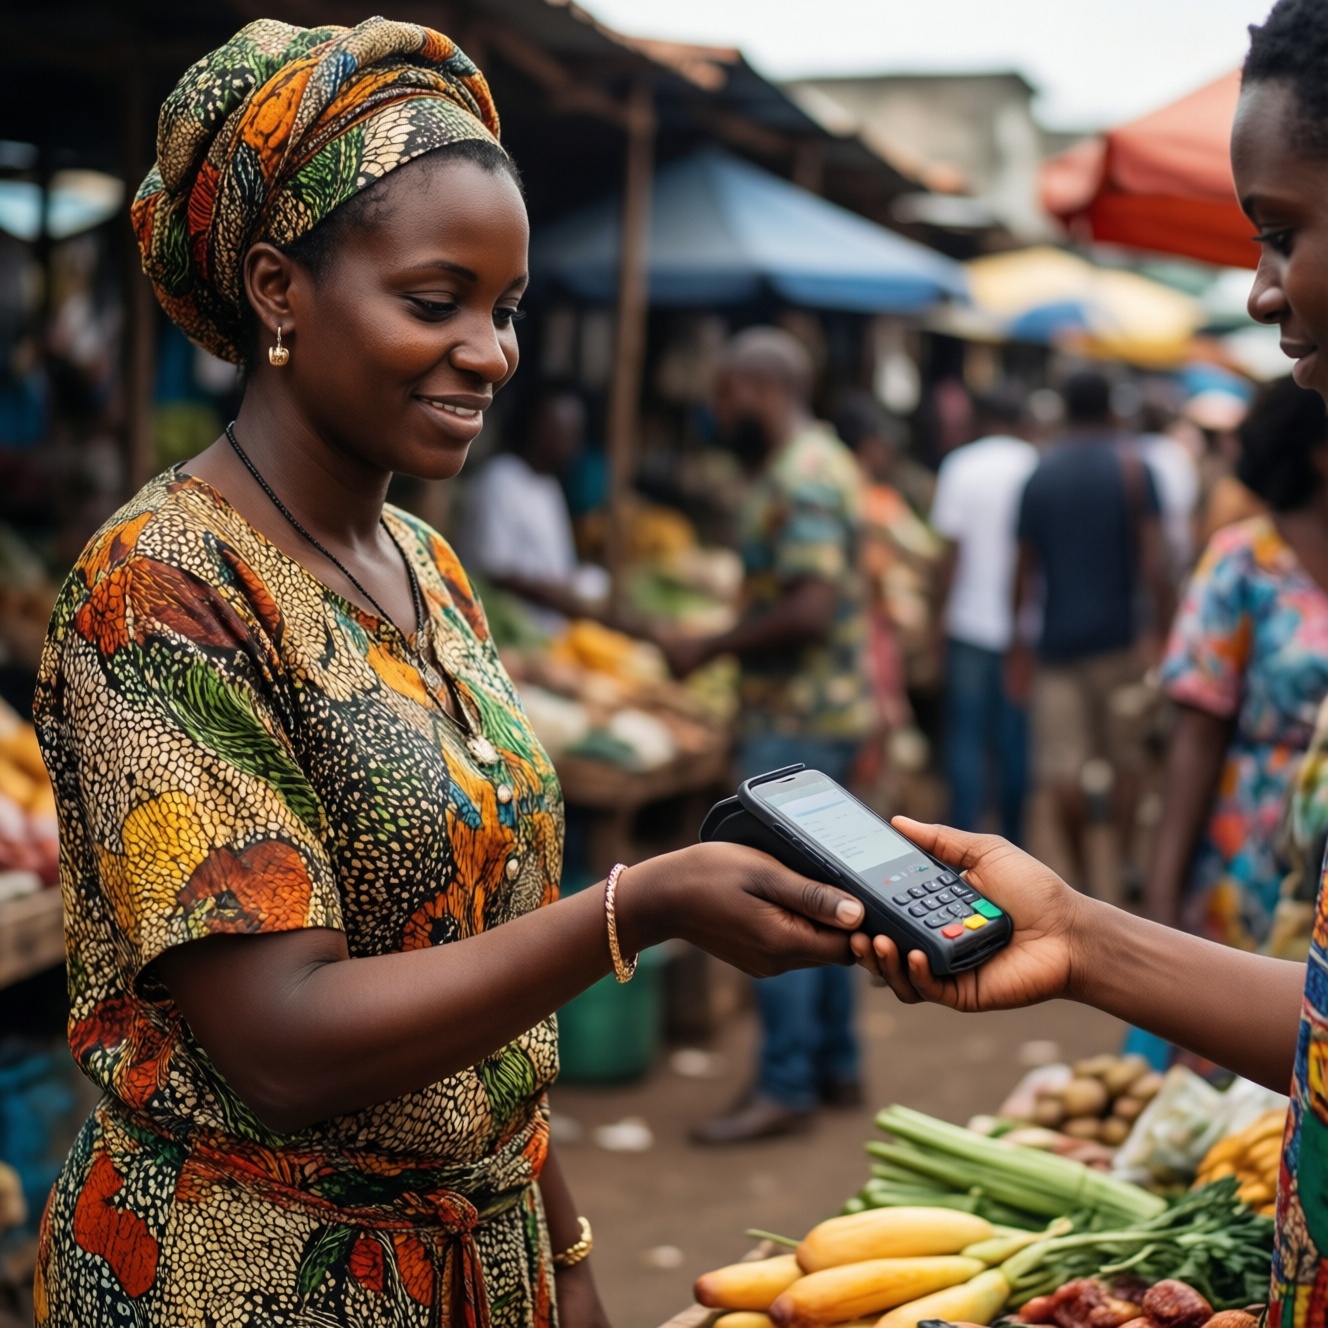
Африка - полигон для платежных инноваций
Платежные технологии в Африке развиваются не только вслед за изменениями мировой финансовой отрасли, но и в ответ на местные условия. Для многих жителей банковское отделение далеко, обслуживание счета обходится дорого, а доступ к традиционной финансовой инфраструктуре ограничен. Поэтому мобильный телефон во многих странах стал не просто средством связи, а повседневным инструментом для переводов и расчетов.
Этот путь отличается от привычной для развитых рынков модели. Там цифровые сервисы чаще дополняют уже сложившуюся систему банковских карт и счетов. В Африке же мобильные платежи нередко позволяют сразу перейти к более доступному формату, минуя часть традиционных этапов развития финансовой инфраструктуры. Такой переход называют "перепрыгиванием" через старые технологии.
Наиболее заметный пример - мобильные денежные сервисы, позволяющие переводить средства между пользователями с помощью телефона. Чтобы отправить деньги, не всегда необходимы банковская карта или счет: в зависимости от конкретного сервиса операции можно проводить через приложение или с помощью обычных команд на телефоне. Важную роль играют агенты - торговые точки и небольшие предприниматели, которые помогают пополнять баланс и получать наличные.
Подобная модель особенно полезна там, где банковские отделения расположены далеко, а поездка к ним требует времени и денег. Перевести средства родственнику, оплатить покупку или получить выручку от клиента становится проще. Для малого бизнеса это также возможность принимать платежи и фиксировать операции без затрат на полноценную банковскую инфраструктуру.
Однако мобильные переводы - лишь одно из направлений перемен. В разных странах развиваются цифровые кошельки, платежи по QR-коду, электронные расчеты между компаниями и государственные переводы населению. Финансовые организации и технологические компании ищут способы сделать операции быстрее и дешевле, а также объединить разрозненные системы. Чем легче пользователю отправить деньги из одного сервиса в другой, тем полезнее становится цифровая инфраструктура в целом.
При этом континент нельзя рассматривать как единый рынок. У стран различаются законодательство, уровень доступа к интернету, популярность наличных, особенности валютного регулирования и качество связи. Решение, удобное для крупного города, может оказаться непрактичным для сельской местности. Поэтому платежные продукты часто создаются с учетом конкретных условий, а их успех зависит не только от технологии, но и от того, насколько понятны тарифы и порядок обслуживания.
Распространению цифровых платежей мешают и серьезные препятствия. Не у всех жителей есть смартфон или стабильный интернет; для некоторых пользователей важны простые интерфейсы и поддержка местных языков. Сохраняются риски мошенничества, кражи данных и ошибок при переводах. Если человеку трудно восстановить доступ к счету или добиться помощи при спорной операции, доверие к сервису снижается. Следовательно, удобство должно сопровождаться защитой пользователей и прозрачными правилами.
Отдельная задача - совместимость платформ. Когда кошельки и платежные сети не взаимодействуют друг с другом, клиентам приходится выбирать сервисы по тому, где зарегистрированы их родственники, покупатели или поставщики. Общие стандарты и надежные механизмы перевода между системами способны расширить выбор и поддержать конкуренцию. Но для этого необходимо согласовать технические решения с требованиями к безопасности и контролю финансовых операций.
Цифровые платежи могут помочь людям и небольшим компаниям получить доступ к услугам, которые раньше были для них затруднены. История операций позволяет формировать финансовую репутацию, а дистанционное обслуживание снижает зависимость от расположения банковских офисов. Но сам по себе факт использования мобильного кошелька не гарантирует доступ к кредиту или страхованию: для таких продуктов нужны понятные условия, оценка рисков и защита от чрезмерной задолженности.
Опыт африканских рынков важен для мировой финансовой индустрии именно разнообразием практических задач. Здесь проверяют, как устроить расчеты при ограниченном доступе к банкам, как соединить мобильные сервисы с наличной экономикой и как обеспечить работу платежей для пользователей с разными устройствами и уровнем цифровых навыков. Удачные решения могут пригодиться и другим регионам, однако переносить их без адаптации нельзя: значение имеют местные законы, привычки и инфраструктура.
Будущее платежных новаций на континенте будет зависеть не от одной технологии, а от сочетания доступной связи, конкуренции, совместимости систем и доверия пользователей. Если цифровые инструменты окажутся надежными и понятными, они смогут не просто ускорить расчеты, но и расширить участие людей и бизнеса в экономике. Именно поэтому Африка стала важной площадкой для поиска новых моделей платежей - и одновременно испытанием того, насколько эти модели способны решать реальные повседневные задачи.
 Wuthering waves 3.8: дата выхода, баннеры, персонажи и события — что известно сейчас
День виноградаря и винодела: поздравления в прозе и идеи для открыток
Платежные инновации в Африке: как мобильные технологии меняют финансовую сферу
События в Севастополе за 26 октября — 1 ноября: в исходном тексте нет данных
В Тбилиси изъяли метадон в особо крупном размере, задержаны двое подозреваемых